Speisenkalkulation & Speisekarte kalkulieren: Formel & Excel-Vorlage
Zuletzt aktualisiert:
GastroDok-Redaktion — geprüft anhand der im Artikel zitierten Gesetze und Primärquellen.
Wer Speisen nach Bauchgefühl kalkuliert, verschenkt Marge oder wird zu teuer. Diese Anleitung zeigt die Formel — Wareneinsatz, Aufschlag, Deckungsbeitrag und Verkaufspreis — an einem konkreten Rechenbeispiel und liefert die passende Excel-Vorlage kostenlos dazu. Wer die komplette Sammlung sucht, findet sie in der Kalkulation Gastronomie Excel.
Das Wichtigste in Kürze
Die Speisenkalkulation folgt der Formel: Wareneinsatz je Portion mal Aufschlagsfaktor ergibt den Netto-Verkaufspreis; daraus folgen Deckungsbeitrag und Brutto-Verkaufspreis mit 7 % MwSt auf Speisen. Die Wareneinsatzquote liegt in der klassischen Gastronomie bei 25–35 % — schon 3–5 Prozentpunkte darüber kosten typischerweise den Jahresgewinn.
Warum sauber kalkulieren?
Die Wareneinsatzquote (Food Cost) liegt in der klassischen Gastronomie erfahrungsgemäß bei 25–35 %. Wer schon 3–5 Prozentpunkte darüber liegt, verliert bei typischen Umsätzen schnell den Jahresgewinn. Kalkulation ist deshalb kein Nice-to-have, sondern die Grundlage jeder Preisliste. Wie Sie den Wareneinsatz für den ganzen Betrieb ermitteln und die Quote gegen den Nettoumsatz rechnen, zeigt die Anleitung Wareneinsatz berechnen. Putz- und Garverluste je Gericht erfassen Sie im Produktpass Gastronomie.
Was eine Restaurant-Gründung insgesamt kostet, zeigt der Ratgeber Restaurant eröffnen: Kosten.
Fertiges Produkt
Fertig statt selbst gebaut
Die Kalkulation Gastronomie Excel enthält Speisen- und Getränkekalkulation, Menü-Engineering, Aufschlagsätze und eine Rezeptdatenbank als fertige Excel-Suite. Nach dem Kauf für 49 € steht die Datei sofort zum Download bereit, GastroDok pflegt und aktualisiert die Vorlage laufend.
Jetzt für 49 € kaufenSpeisenkalkulation in der Gastronomie: die Formel Schritt für Schritt
Der Weg vom Wareneinsatz zum Bruttoverkaufspreis läuft in vier Schritten:
- Wareneinsatz pro Portion aus dem Rezept berechnen (inkl. Schwund/Verschnitt-Aufschlag, typisch 3–8 %).
- Ziel-Wareneinsatzquote festlegen (z. B. 30 % = 0,30).
- Nettoverkaufspreis = Wareneinsatz ÷ Wareneinsatzquote.
- Bruttoverkaufspreis = Netto × (1 + Umsatzsteuersatz).
Rechenbeispiel: Pasta-Gericht
| Position | Wert |
|---|---|
| Rohwareneinsatz Rezept | 2,80 € |
| + 7 % Schwund/Verschnitt | 0,20 € |
| Wareneinsatz pro Portion | 3,00 € |
| Ziel-Wareneinsatzquote | 30 % (0,30) |
| Nettoverkaufspreis (3,00 ÷ 0,30) | 10,00 € |
| + 7 % USt (Speisen DE, seit 01.01.2026) | 0,70 € |
| Bruttoverkaufspreis | 10,70 € |
| Deckungsbeitrag pro Portion (netto − Wareneinsatz) | 7,00 € |
Wareneinsatzquote & Zielwerte
- Küche gesamt: 25–35 %
- Alkoholfreie Getränke: 15–25 %
- Wein (offen): 25–35 %
- Bier: 20–25 %
- Spirituosen: 15–20 %
Die individuelle Zielquote hängt von Personalkostenquote (Küche typisch 25–35 %), Miete und Konzept ab. Ein systematisches Controlling-Dashboard zeigt monatlich, wie gut die Zielwerte tatsächlich getroffen werden.
MwSt 2026: 7 % Speisen, 19 % Getränke
Seit 1.1.2026 gilt dauerhaft der ermäßigte Steuersatz von 7 % auf Restaurant- und Verpflegungsdienstleistungen — im Haus, Takeaway und Lieferung einheitlich (§ 12 Abs. 2 Nr. 15 UStG, Steueränderungsgesetz 2025). Getränke bleiben bei 19 %, einzelne Ausnahmen wie Trinkmilch bei 7 %.
| Leistung | Steuersatz 2026 | Anmerkung |
|---|---|---|
| Speisen im Haus | 7 % | § 12 Abs. 2 Nr. 15 UStG |
| Speisen Takeaway / Lieferung | 7 % | einheitlich mit In-House |
| Alkoholische Getränke | 19 % | unverändert |
| Nicht-alkoholische Getränke (Softdrinks, Kaffee, Tee) | 19 % | Restauration von Getränken bleibt Regelsatz |
| Milch / bestimmte Milchmischgetränke | 7 % | Anlage 2 UStG |
| Kombi-Angebot (Menü mit Getränk) | Pauschal 30 % Getränkeanteil | BMF-Vereinfachung |
Aufschlagsfaktoren nach Kategorie
Aufschlagsfaktoren sind das schnelle Werkzeug für erste Preisideen: Verkaufspreis = Wareneinsatz × Faktor. In der Gastro-Praxis liegen die Bandbreiten bei Speisen 3,0–4,0, Getränken 4,0–6,0 und Heißgetränken 6,0–10,0. Der Faktor allein ignoriert aber den absoluten Deckungsbeitrag — der bleibt die eigentliche Führungsgröße.
| Kategorie | Aufschlagsfaktor (Praxis) | Wareneinsatzquote |
|---|---|---|
| Speisen à la carte | 3,0–4,0 | 25–33 % |
| Wein (Flasche) | 2,5–3,5 | 29–40 % |
| Bier (Fass) | 4,0–6,0 | 17–25 % |
| Softdrinks | 4,0–6,0 | 17–25 % |
| Spirituosen (2 cl) | 5,0–8,0 | 13–20 % |
| Kaffee / Heißgetränke | 6,0–10,0 | 10–17 % |
Preisdarstellung auf der Karte: Recht & Psychologie
§ 13 Preisangabenverordnung verlangt ein Preisverzeichnis mit Endpreisen inklusive Umsatzsteuer und Bedienungsgeld, außerdem ein Verzeichnis am Eingang. Angaben wie „Tagespreis" ohne Zahl sind unzulässig, bei Getränken ist die Mengenangabe Pflicht. Psychologisch belegt: Preise ohne Euro-Zeichen führen zu höheren Bestellsummen (Cornell-Studie Yang/Kimes 2009).
- Endpreise inklusive MwSt und Bedienungsgeld — kein „zzgl."-Trick.
- Preisverzeichnis am Eingang (nicht nur in der Karte innen).
- Mengenangaben bei Getränken (0,3 l, 0,5 l, 2 cl).
- Preise ohne Euro-Zeichen und ohne Punkte-Linien zum Gericht — die Karte liest sich flüssiger.
Der Volltext des § 13 PAngV steht auf gesetze-im-internet.de. Die MwSt-Änderung ab 1.1.2026 ist von den Steuerabteilungen des Handwerks unter ZDH: Ermäßigter Umsatzsteuersatz für die Gastronomie ab 1.1.2026 aufbereitet. Die Cornell-Studie zur Dollar-Zeichen-Wirkung ist unter news.cornell.edu dokumentiert; die Vertiefung liegt unter Speisekarte-Vorlage.
Menü-Engineering — kurz erklärt
Menü-Engineering ordnet jedes Gericht in eine 2×2-Matrix aus Deckungsbeitrag und Verkaufsfrequenz ein:
- Stars — hoher DB, hohe Frequenz → prominent platzieren
- Plowhorses — niedriger DB, hohe Frequenz → Rezept oder Preis optimieren
- Puzzles — hoher DB, niedrige Frequenz → Beschreibung, Foto, Empfehlung durch Service verbessern
- Dogs — niedriger DB, niedrige Frequenz → streichen oder grundlegend überarbeiten
Speisenkalkulation in Excel: So bauen Sie die Vorlage auf
Eine Speisenkalkulation-Vorlage in Excel besteht im Kern aus vier Spalten: Zutat, Menge pro Portion, Einkaufspreis je Einheit und Wareneinsatz je Portion. Eine SUMME-Formel addiert den Wareneinsatz, eine zweite Formel rechnet ihn über Ihre Ziel-Wareneinsatzquote in den Verkaufspreis um. Bedingte Formatierung warnt automatisch, sobald ein Gericht Ihre Mindestmarge unterschreitet.
Gerade bei gestiegenen Lebensmittelpreisen ist der Aufbau in Excel Ihr wichtigster Hebel: Ändert sich ein Einkaufspreis, aktualisieren Sie eine einzige Zelle — und sehen sofort, welche Gerichte Ihre Marge nicht mehr tragen. Legen Sie pro Gericht ein Tabellenblatt mit diesem Spaltenaufbau an:
| Spalte | Inhalt | Beispiel-Eintrag |
|---|---|---|
| A | Zutat | Mozzarella |
| B | Menge pro Portion (in kg, l oder Stück) | 0,090 kg |
| C | EK-Preis je Einheit (netto) | 7,80 €/kg |
| D | Wareneinsatz je Portion (=B2*C2) | 0,70 € |
Drei Formeln machen aus der Tabelle eine echte Kalkulation. Der Wareneinsatz je Zutat steht in Spalte D als =B2*C2, die Summe des Gerichts darunter als =SUMME(D2:D15). Den Netto-Verkaufspreis leiten Sie aus Ihrer Ziel-Wareneinsatzquote ab (hier in Zelle B1 als Dezimalwert, z. B. 0,28): =SUMME(D2:D15)/$B$1 — den Brutto-Preis ergänzen Sie mit =Nettopreis*1,19 beim aktuell geltenden Umsatzsteuersatz für den Verzehr vor Ort.
Richten Sie zusätzlich unter „Bedingte Formatierung → Neue Regel" eine Warnfarbe ein, die die Zelle mit der tatsächlichen Wareneinsatzquote rot färbt, sobald sie Ihren Zielwert überschreitet (Regel z. B. =D16/E16>0,3). Wie Sie den Wareneinsatz sauber ermitteln, zeigen wir Schritt für Schritt im Ratgeber Wareneinsatz berechnen.
Wer die Rezepturen ohnehin digital pflegt, spart sich das Nachtragen in der Tabelle: Der Gastrodok Nährwertrechner berechnet den Wareneinsatz je Portion direkt aus Einwaage und hinterlegten Einkaufspreisen — inklusive Unterrezepten. Mehr dazu unter Rezeptverwaltung Software. Einen Vergleich verschiedener Wege zur Rezeptkalkulation liefert die Übersicht Rezeptrechner Alternative. Beim Skalieren einer Rezeptur auf eine größere oder kleinere Charge muss neben der Portionszahl auch das Gefäß mitwachsen; für Kuchen, Quiches und Aufläufe lassen sich die Zutatenmengen mit dem Rechner Rezeptmengen auf eine andere Backform umrechnen sauber anpassen.
Modellrechnung: 3 Prozentpunkte mehr Marge bei einer Pizza
In dieser Modellrechnung mit realistischen Beispielwerten senkt eine Pizzeria den Wareneinsatz einer Pizza Salami durch optimierten Einkauf und präzise Portionierung von 3,20 € auf 2,95 € und hebt den Preis moderat an. Die Wareneinsatzquote sinkt von 32 auf 29 Prozent, der Deckungsbeitrag steigt je verkaufter Pizza um 42 Cent.
Wichtig vorab: Die folgenden Zahlen sind eine frei gewählte Beispielrechnung, kein realer Betrieb — Ihre Einkaufspreise setzen Sie in der Excel-Vorlage selbst ein.
Die Beispiel-Pizzeria dreht an drei Stellschrauben gleichzeitig. Erstens Einkauf: Mozzarella im größeren Gebinde und ein Lieferantenvergleich senken den Zutateneinsatz. Zweitens Portionierung: Käse wird gewogen statt nach Gefühl gestreut. Drittens Preis: eine moderate Anpassung um 20 Cent brutto.
| Position | Vorher | Nachher |
|---|---|---|
| Wareneinsatz pro Pizza | 3,20 € | 2,95 € |
| Verkaufspreis brutto (7 % USt Speisen) | 10,70 € | 10,88 € |
| Verkaufspreis netto | 10,00 € | 10,17 € |
| Wareneinsatzquote | 32,0 % | 29,0 % |
| Deckungsbeitrag pro Pizza | 6,80 € | 7,22 € |
Drei Prozentpunkte klingen unspektakulär, summieren sich aber: In diesem Modell bringt jede verkaufte Pizza 42 Cent mehr Deckungsbeitrag — bei 100 verkauften Pizzen pro Woche sind das über 2.100 € im Jahr, ohne einen Gast mehr. Was der Deckungsbeitrag genau aussagt, lesen Sie im Ratgeber Deckungsbeitrag in der Gastronomie.
Interaktiver Kalkulator: Verkaufspreis in Sekunden berechnen
Mit dem folgenden Kalkulator berechnen Sie den Verkaufspreis eines Gerichts in Sekunden — ohne Excel, ohne Anmeldung, direkt auf dieser Seite.
- Netto-VK
- 10,00 €
- Brutto-VK
- 10,70 €
- Deckungsbeitrag
- 7,00 €
Hinweis
Die genannten Aufschlagsätze sind Erfahrungswerte für die klassische Gastronomie. Steuerliche Sätze und individuelle Zielwerte sind mit Steuerberatung bzw. Betriebsergebnis abzugleichen.
Vorschau: Kalkulation eines Gerichts
Die Vorschau zeigt die Speisenkalkulation an einem Gericht: Jede Zutat steht mit Einsatzmenge und Einkaufspreis in einer Zeile, daraus ergibt sich der Wareneinsatz je Portion. Der gewünschte Wareneinsatzanteil und der Steuersatz führen zum Netto- und Bruttopreis, der auf die Karte kommt.
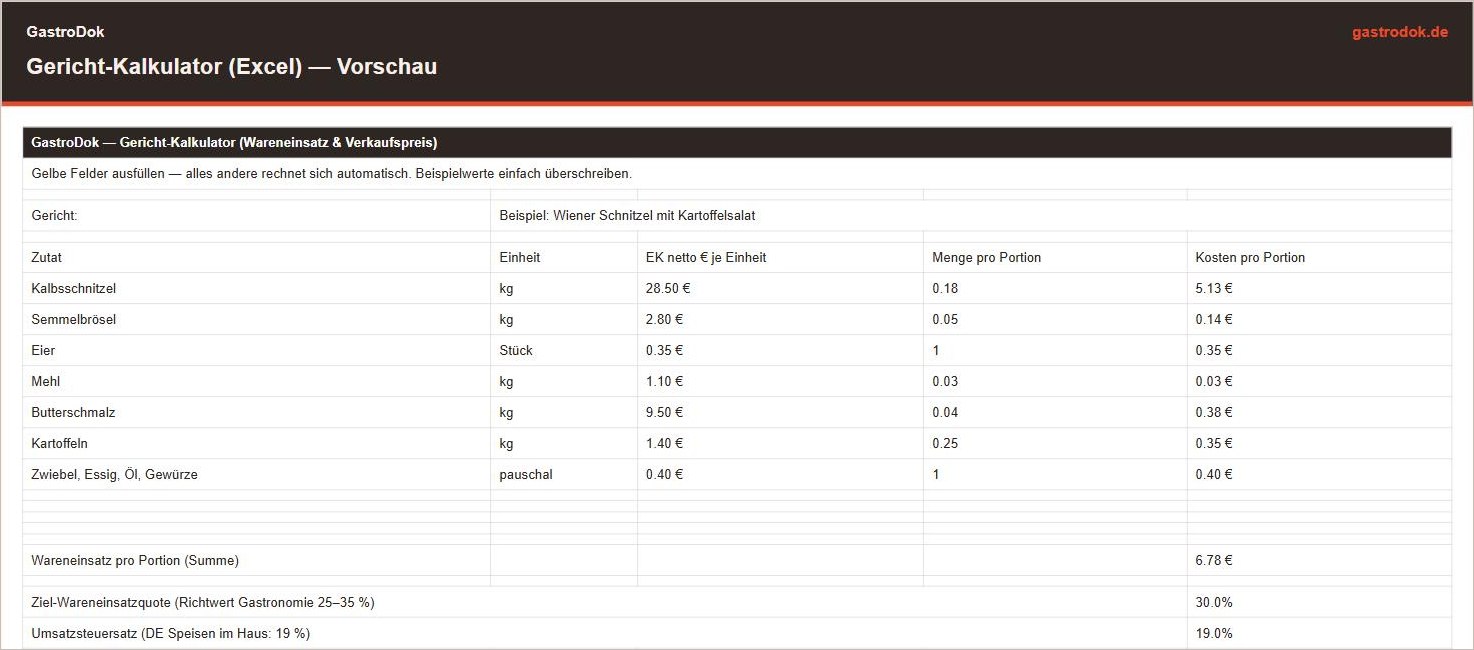
Zutaten eintragen, Wareneinsatz und Verkaufspreis-Empfehlung werden automatisch berechnet.
Häufige Fragen
- Wie berechne ich den Verkaufspreis eines Gerichts?
- Wareneinsatz pro Portion ermitteln → durch die Ziel-Wareneinsatzquote teilen (z. B. 0,30 für 30 %) → das ergibt den Netto-Verkaufspreis. Anschließend Umsatzsteuer aufschlagen (in Deutschland seit 01.01.2026 dauerhaft 7 % auf Speisen — im Haus wie außer Haus; in Österreich 10 %). Beispiel: 3,00 € Wareneinsatz ÷ 0,30 = 10,00 € netto × 1,07 = 10,70 € brutto.
- Wie hoch sollte die Wareneinsatzquote sein?
- Als Faustregel: Küche 25–35 %, Getränke alkoholfrei 15–25 %, Wein 25–35 %, Bier 20–25 %, Spirituosen 15–20 %. Individueller Wert hängt von Betriebstyp, Personalquote und Miete ab — die Quote muss zum Betriebsergebnis passen, nicht zu einer Faustregel.
- Was ist der Deckungsbeitrag?
- Der Deckungsbeitrag pro Gericht ist Nettoverkaufspreis minus variabler Wareneinsatz. Er zeigt, wie viel jedes verkaufte Gericht zur Deckung von Fixkosten (Miete, Personal, Energie) beiträgt.
- Was ist der Unterschied zwischen Aufschlags- und Deckungsbeitragskalkulation?
- Die Aufschlagskalkulation multipliziert den Wareneinsatz mit einem festen Faktor (häufig 3–4) — schnell, aber blind für Fixkosten. Die Deckungsbeitragskalkulation rechnet aus, was ein Gericht real zur Deckung von Miete, Personal und Gewinn beiträgt.
- Muss die Mehrwertsteuer auf der Speisekarte ausgewiesen sein?
- Nein, separat ausgewiesen werden muss sie nicht. § 13 PAngV verlangt aber Endpreise inklusive Umsatzsteuer und aller sonstigen Bestandteile (z. B. Bedienungsgeld). Der Gast muss den zu zahlenden Preis erkennen können, ohne selbst zu rechnen.
- Wie kalkuliere ich Kombiangebote (Menü mit Getränk)?
- Für einheitliche Pauschalpreise mit Speise und Getränk erlaubt die Finanzverwaltung eine Vereinfachung: 30 % des Pauschalpreises dürfen dem Getränkeanteil (19 %) zugeordnet werden, 70 % den Speisen (7 %). Voraussetzung ist die konsistente Anwendung in der Kasse.
Quellen
- § 12 UStG
- § 13 PAngV
- ZDH: Ermäßigter Umsatzsteuersatz für die Gastronomie ab 1.1.2026
- Cornell University
Rechtsstand der Prüfung: siehe Aktualisierungsdatum oben. Externe Links führen zu den amtlichen Fassungen.